Boligforsikring er en af de vigtigste økonomiske beslutninger du træffer som boligejer eller lejer — og alligevel er det et område de fleste danskere aldrig rigtig sætter sig grundigt ind i, før skaden er sket. En forkert eller mangelfuld police kan betyde, at du selv skal betale store beløb, når uheldet er ude. I denne artikel gennemgår vi alt du behøver at vide: hvilke typer forsikring der findes, hvad der normalt er dækket, hvordan du sparer penge, og hvad du bør overveje når du vælger udbyder.
- Indbo- og husejerforsikring dækker vidt forskelligt — du har sandsynligvis brug for begge.
- En standard police udelukker næsten altid oversvømmelse fra skybrud og rørskader, medmindre du har valgt det til.
- Selvrisiko og præmie er to sider af samme mønt — juster dem bevidst for at optimere prisen.
- Sammenlign altid mindst tre udbydere og læs dækningsbetingelserne, ikke kun prisen.
De tre hovedtyper af boligforsikring
Når vi taler om boligforsikring som begreb, dækker det i praksis over tre distinkte forsikringstyper, der tilsammen kan beskytte alt fra dine møbler til selve husets fundamentet. At kende forskel på dem er det første skridt mod en velfungerende og komplet beskyttelse.
1. Indboforsikring
Indboforsikringen beskytter dine personlige ejendele — alt hvad du ville tage med dig, hvis du flyttede. Det inkluderer møbler, elektronik, tøj, smykker og cykler. Den er relevant for alle, uanset om du ejer eller lejer. Som lejer er indboforsikringen faktisk den eneste boligforsikring du selv er ansvarlig for, da ejendommens fysiske struktur er udlejers ansvar.
2. Husejerforsikring (bygningsforsikring)
Husejerforsikringen — også kaldet bygningsforsikringen — dækker selve ejendommens fysiske struktur: vægge, tag, fundament, fast inventar som køkkenet, VVS-installationer og el-installationer. Denne forsikring er kun relevant hvis du ejer din bolig. Mange realkreditinstitutter kræver dokumentation for husejerforsikring, inden de udbetaler et lån.
3. Ansvarsforsikring
Ansvarsforsikringen er ofte inkluderet i indboforsikringen, men fortjener at blive nævnt separat. Den dækker situationer, hvor du som privatperson forvolder skade på andre eller andres ejendom — for eksempel hvis dit barn banker en bol gennem naboens vindue, eller du ved et uheld spildt vand på en fremmeds dyre laptop. Ansvarsforsikringen betaler erstatning til den skadelidte op til den aftalte grænse.
Indbo contra husejer — hvad er forskellen
Forvirringen mellem indbo- og husejerforsikring er udbredt, og den kan have alvorlige konsekvenser, hvis du tror du er dækket, men ikke er det. Lad os gøre det krystalklart med et konkret eksempel.
Forestil dig at et vandrør i væggen springer og vand løber ud i stuen. Husejerforsikringen vil dække skaden på væggen, gulvet og de faste installationer — altså selve bygningskomponenterne. Indboforsikringen vil dække den beskadigede sofa, tv-møblet og computeren. De to forsikringer er altså komplementære og ikke konkurrerende.
Hvad sker der, hvis du kun har den ene?
Mangler du husejerforsikringen, risikerer du at stå med en enorm regning for bygningsreparationer — tag, mure og installationer kan hurtigt løbe op i hundredtusindvis af kroner. Mangler du indboforsikringen, vil alle dine personlige ejendele — til en samlet værdi der for de fleste danskere overstiger 200.000-400.000 kr. — ikke være dækket ved tyveri, brand eller vandskade.
For ejere af ejerlejligheder er billedet lidt mere komplekst. Her dækker ejerforeningens fælles bygningsforsikring typisk selve ejendommens fællesarealer og ydre konstruktion, men din private lejligheds indvendige installationer kan falde i et gråzoneomrde — tjek altid hvad foreningens police konkret dækker, inden du afgør hvilken supplerende forsikring du skal tegne.
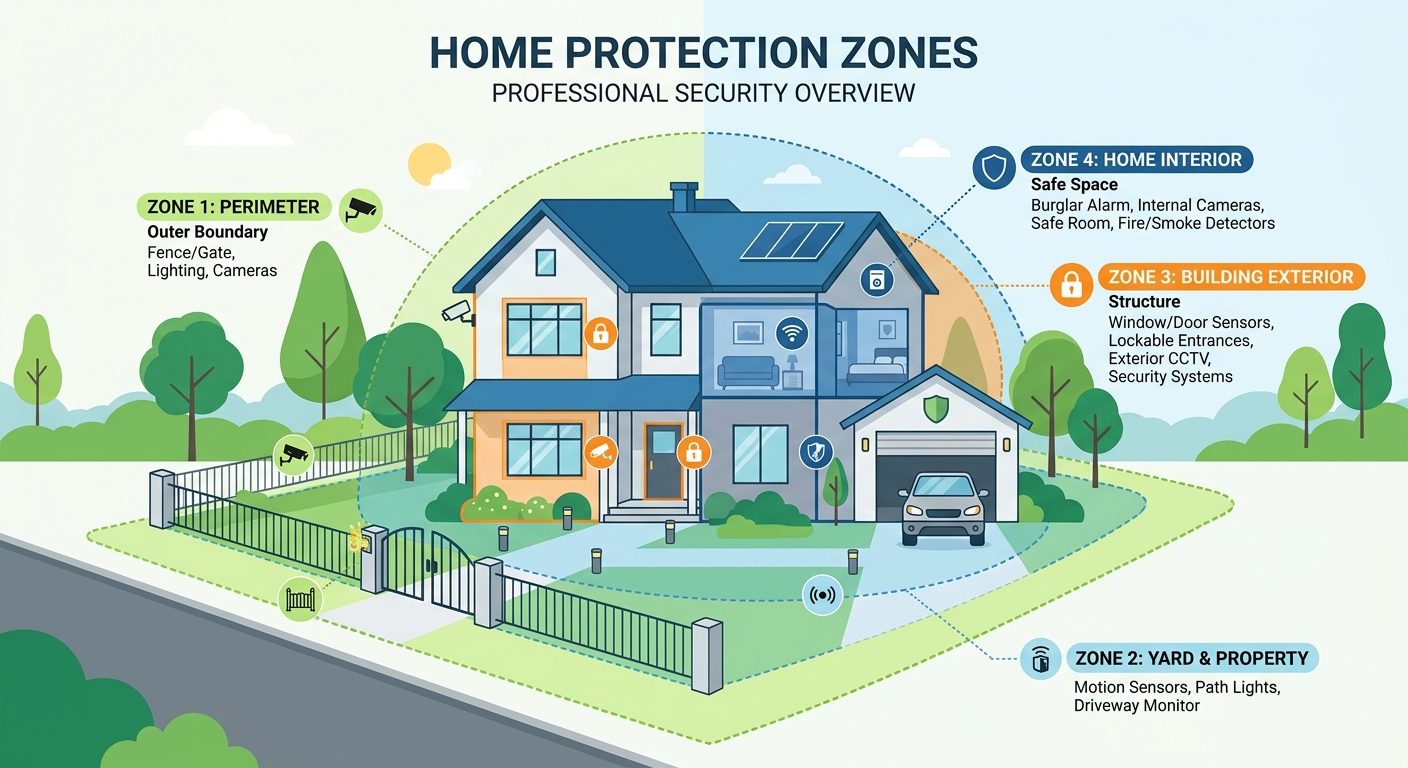
Du kan med fordel kombinere din forsikring med en solid hjemmesikkerhedsplan. Se vores Hjemmesikkerhed: Komplet guide til at beskytte dit hjem for en samlet tilgang til at sikre boligen på alle fronter.
Hvad er normalt dækket i en standard police
En standard dansk boligforsikring — hvad enten det er indbo eller husejerforsikring — indeholder en række basisdækninger. Herunder finder du en oversigt over, hvad du typisk kan forvente at være dækket for, og hvad du meget sjældent er.
Typiske basisdækninger
- Brand og eksplosion: Ildebrand, lynnedslag og eksplosioner er standard i næsten alle policer.
- Indbrud og tyveri: Tyveri fra hjemmet ved indbrud dækkes normalt, ofte med en beløbsgrænse for særligt værdifulde genstande som smykker og kunst.
- Hærværk: Skade forvoldt af uvedkommende tredjeparter.
- Vandskade fra rør: Skade fra pludselig og uforudset sprængt vandledning er normalt dækket — men ikke slidtage eller langsomme lækager.
- Storm: Vindstyrke over 17,2 m/s (stormstyrke) udløser typisk stormskadedækning.
- Glasskader: Knuste vinduer og glaspartier i hjemmet.
Hvad er typisk IKKE dækket i en standardpolice
- Skybrud og oversvømmelse udefra: Kræver en separat oversvømmelsesdækning eller er dækket via den statslige Stormflodsforsikring under Stormrådet.
- Skimmelsvamp som følge af langvarig fugt og dårlig vedligeholdelse.
- Slid og ælde: Normal nedbrydning over tid er aldrig forsikringens ansvar.
- Ulovlige forhold: Skader der opstår som følge af ulovlig byggeaktivitet eller manglende tilladelser.
- Husdyrskader: Skade forårsaget af egne kæledyr er som udgangspunkt ikke dækket.
- Jordskred og sætninger: Bevægelser i jordbunden kræver særskilt dækning.
Det anbefales at du læser dine policebetingelser grundigt igennem, og særligt afsnittet om undtagelser, da det er her de fleste ubehagelige overraskelser gemmer sig. Forsikring & Pension, der er branchens interesseorganisation, tilbyder vejledende information om dine rettigheder som forsikringstager.
Selvrisiko og præmier — sådan sparer du penge
Prisen på en boligforsikring afhænger af mange faktorer, men to parametre er du selv med til at bestemme: selvrisikoen og omfanget af din dækning. At forstå sammenhængen mellem disse kan spare dig for adskillige tusinde kroner om året.
Hvad er selvrisiko?
Selvrisiko er det beløb du selv betaler ved hver skade, inden forsikringen træder til. Hvis du har en selvrisiko på 3.000 kr. og din sofa er stjålet til en værdi af 10.000 kr., betaler forsikringen altså 7.000 kr. og du betaler resten selv.
Jo højere selvrisiko du vælger, jo lavere bliver din månedlige eller årlige præmie. Det er en bevidst risiko-afvejning:
- Har du en solid opsparing og råd til at absorbere mindre skader? Vælg en høj selvrisiko og sænk præmien.
- Har du stram økonomi og brug for forudsigelighed? Hold selvrisikoen lav og accepter en højere præmie.
Faktorer der påvirker præmien
- Boligens geografiske placering: Bor du i et område med høj kriminalitet eller hyppige oversvømmelser, stiger præmien.
- Bygningens alder og stand: Ældre bygninger med gammelt tag eller forældet el-installation betragtes som højere risiko.
- Sikkerhedsniveau: Alarmsystemer, tyverisikrede låse og videoovervågning kan sænke præmien markant — læs mere i vores artikel om Indbrudssikring: Forebyg og bliv mindre attraktiv.
- Skadehistorik: Har du mange tidligere anmeldte skader, regner forsikringsselskaberne dig for en højere risiko.
- Forsikringssum og dækningsomfang: Jo mere du er dækket for, jo dyrere police.
Konkrete sparetips
- Samle dine forsikringer hos én udbyder giver ofte rabatter på 10-20%.
- Betal præmien halvårligt eller årligt i stedet for månedligt — mange selskaber tilbyder rabat for dette.
- Gennemgå din police hvert år og vurder om du stadig har brug for alle tillægsdækninger.
- Spørg aktivt til eksisterende rabatter — de tilbydes sjældent proaktivt.
Ekstra dækninger som tiden går
En standard police er et godt fundament, men livet ændrer sig — og din forsikring bør følge med. Herunder er de vigtigste tillægsdækninger som mange boligejere og lejere overser.
Oversvømmelse og skybrud
Klimaforandringerne har gjort skybrudssikring til noget, alle bør overveje uanset om de bor tæt på åer eller ej. Mange kommuner har registreret kraftige skybrudshændelser selv i byer og forstæder, der historisk set har været fri for vandproblemer. Tillægsdækning for skybrud og oversvømmelse koster typisk et par hundrede kroner ekstra om året og kan spare dig for enorme udgifter.
ID-tyveriforsikring
Et relativt nyt forsikringsprodukt der dækker omkostningerne ved at genoprette din identitet og økonomi, hvis du er offer for identitetstyveri. I en tid med stigende digital kriminalitet er dette en dækning der bør overvejes seriøst.
Rejseforsikring
Mange forsikringsselskaber tilbyder rejseforsikring som tilkøb til indboforsikringen. Det er vigtigt at note, at standard indboforsikringen ofte dækker dine ejendele i udlandet — men kun med begrænsede beløb og under specifikke omstændigheder. Tjek betingelserne inden du rejser.
Rørskade og el-skade (husejerforsikring)
Ud over basisd ækningens pludselige rørskader kan du tilkøbe dækning for gradvise skader på rør og el-installationer — det vil sige langsomme lækager og ældre installationer der langsomt forringes. Dette er særligt relevant i ældre ejendomme.
Smart home og teknologisk udstyr
Moderne hjem indeholder mere teknologi end nogensinde — fra robotstøvsugere til avancerede smart home-systemer. Sikkerhedssystemer og smart locks er eksempler på udstyr med høj værdi, der ikke altid er tilstrækkeligt dækket under en standardpolice. Læs vores guide om Smart Home Sikkerhed: Teknologi der passer på dig for at forstå, hvordan teknologien kan supplere din forsikringsmæssige beskyttelse.
Sådan velger du den rigtige forsikringsudbyder
Markedet for boligforsikring i Danmark er præget af både store etablerede selskaber som Tryg, Topdanmark, Alm. Brand og Gjensidige, samt en voksende gruppe af digitale og niche-udbydere. Prisen alene er aldrig et tilstrækkeligt grundlag for valget. Her er en systematisk tilgang til at finde den bedste match.
Trin 1: Kortlæg dine behov
Start med at lave en simpel liste over: Hvad ejer du og til hvilken samlet værdi? Ejer du eller lejer du? Har du særlige risici som kæledyr, atelier med dyrt udstyr eller en carport med dyre cykler? Jo klarere du er på dine behov, jo nemmere er det at sammenligne.
Trin 2: Indhent mindst tre tilbud
Brug sammenligningsportaler men gå også direkte til selskaberne — de bedste tilbud er ikke altid at finde via tredjeparter. Sammenlign på:
- Præmie og selvrisiko
- Forsikringssum og dækningsloft
- Undtagelser og begrænsninger
- Skadeservice og responstid
- Kundeanmeldelser og klagehåndtering
Trin 3: Læs dækningsbetingelserne
Det er kedeligt men uundgåeligt. Fokuser særligt på afsnittene om undtagelser og særlige betingelser. Er der krav om bestemte låsetyper? Skal du have et godkendt alarmsystem for at udløse visse dækninger? Disse detaljer kan have stor praktisk betydning.
Trin 4: Vurder selskabets soliditet og omdømme
Et forsikringsselskab er kun så godt som dets evne til at betale ud, når skaden sker. Tjek Ankenævnet for Forsikring for at se, om der er et mønster af afviste klager mod et bestemt selskab — det er en gratis og pålidelig kilde til information om selskabernes praksis.
Trin 5: Genforhandl hvert år
Din opsigelsesret er dit stærkeste forhandlingskort. Mange selskaber tilbyder aktivt bedre vilkår til kunder der truer med at skifte. Brug konkurrerende tilbud aktivt i forhandlingen.
Ofte stillede spørgsmål
Er det lovpligtigt at have boligforsikring i Danmark?
Nej, hverken indboforsikring eller husejerforsikring er lovpligtige i Danmark. Dog kræver mange realkreditinstitutter og banker dokumentation for bygningsforsikring som betingelse for at udbetale et boliglån. Derudover stiller mange udlejere krav om, at lejere har en gyldig indboforsikring med ansvarsdækning som en del af lejeaftalen. Det er med andre ord sjældent obligatorisk ved lov, men meget ofte et praktisk krav.
Hvad sker der, hvis jeg er underforsikret?
Underforsikring opstår, når din forsikringssum er lavere end den reelle genplaceringsværdi af dine ejendele eller bygning. Hvis du er underforsikret og lider et tab, kan forsikringsselskabet anvende en forholdsmæssig erstatningsregel, der betyder, at du kun får udbetalt en andel af din skade svarende til forholdet mellem den angivne sum og den faktiske værdi. Det er derfor vigtigt at holde din forsikringssum opdateret, særligt efter store indkøb.
Hvad dækker indboforsikringen, når jeg er på ferie?
De fleste indboforsikringer inkluderer en begrænset rejsedækning, der dækker dine personlige ejendele i kortere perioder — typisk 30 til 60 dage — i udlandet. Dækningen er dog ofte lavere end hjemmedækningen og kan have særlige undtagelser for visse genstande som kontanter og elektronik. Er du usikker, bør du tegne en separat rejseforsikring for at sikre fuld dækning under din ferie.
Kan jeg få erstatning for følgeskader, fx hvis et vandrør springer og ødelægger mit parket?
Ja, i de fleste tilfælde dækker husejerforsikringen eller indboforsikringen følgeskader der opstår som direkte konsekvens af en dækket skade. Springer et vandrør og ødelægger gulvbelægningen, vil husejerforsikringen normalt dække reparationen af gulvet som en del af bygningsskaden. Det afgørende er, at den udløsende hændelse i sig selv er dækket af policen — og at skaden er anmeldt inden for den frist selskabet har fastsat, som typisk er 14 til 30 dage.
Ansvarsfraskrivelse: Indholdet i denne artikel er alene generel information og udgør ikke professionel rådgivning. Ved beslutninger om sundhed, økonomi eller jura bør du søge en kvalificeret fagperson.